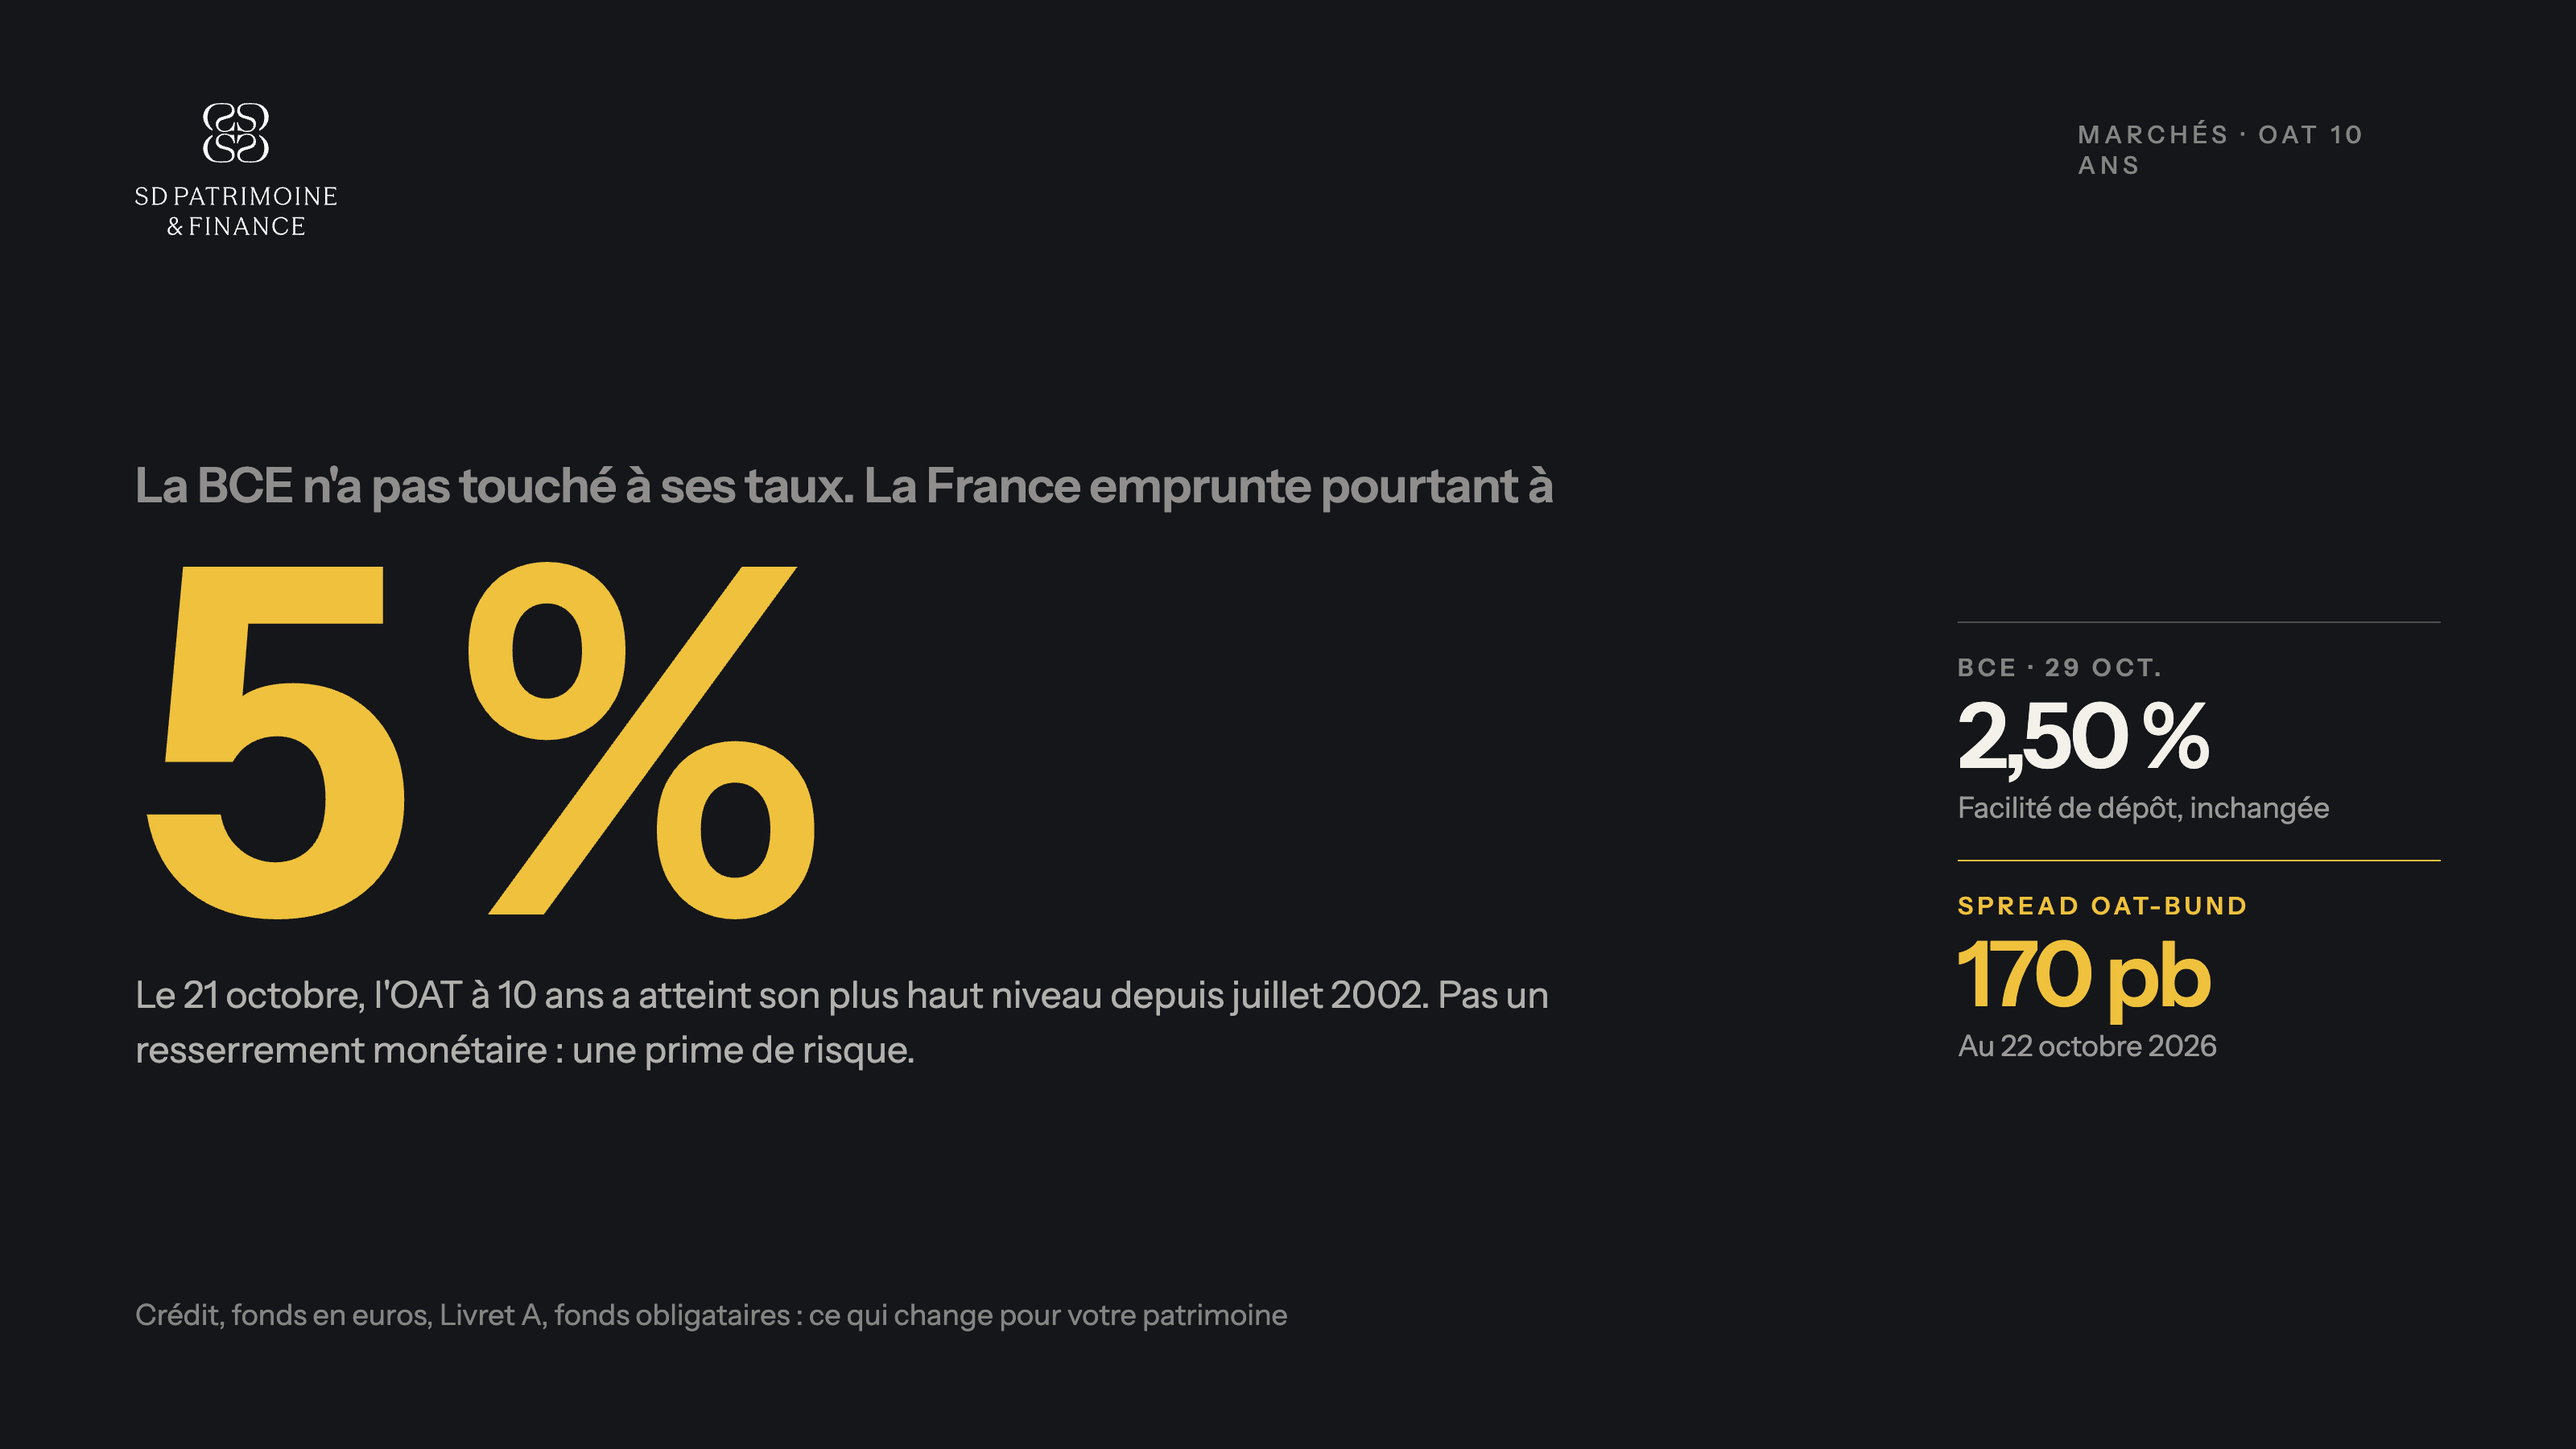
La BCE n'a pas touché à ses taux. La France emprunte pourtant à 5 %.
Le 21 octobre, la dette française à 10 ans a atteint 5 %, du jamais-vu depuis juillet 2002, alors que la BCE n'a pas bougé ses taux. Ce n'est pas un resserrement monétaire mais une prime de risque. Ce que ça change pour votre crédit, votre fonds euros et vos livrets.
Résumez cet article avec :

Bon à savoir
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Bon à savoir
Lorem ipsum dolor sit amet

Le 21 octobre 2026, le rendement de l'obligation assimilable du Trésor à 10 ans a atteint 5 % pour la première fois depuis juillet 2002. Le lendemain, il franchissait 5,1 %, avec un écart de 170 points de base par rapport à l'obligation allemande de même échéance, restée autour de 3,4 %.
Et le 29 octobre, la Banque centrale européenne a laissé ses taux directeurs inchangés.
Ces deux faits mis côte à côte disent l'essentiel : ce qui s'est produit en octobre n'est pas un resserrement monétaire européen. C'est une prime de risque sur la France. La nuance a l'air technique, elle est en réalité décisive pour comprendre ce qui va arriver à votre crédit, à votre fonds en euros et à votre Livret A.
Le concept : l'OAT, le Bund et le spread
L'OAT est le titre de dette que l'État français émet pour se financer. Son rendement à 10 ans est le taux auquel la France emprunte sur cette durée, et il sert de référence à l'ensemble du système financier français.
Le Bund est son équivalent allemand. L'écart entre les deux s'appelle le spread, et c'est lui qu'il faut regarder, pas le taux absolu.
Pourquoi ? Parce que le taux absolu mélange deux informations. Quand les taux montent partout en zone euro, c'est la politique monétaire de la BCE qui agit, ou l'inflation. Quand le taux français monte alors que l'allemand ne bouge pas, c'est autre chose : les investisseurs réclament une rémunération supplémentaire pour prêter à la France plutôt qu'à l'Allemagne. Ce supplément, c'est le prix du risque qu'ils associent aux finances publiques françaises.
Un spread de 170 points de base signifie que la France paie 1,70 point de plus que l'Allemagne pour emprunter à dix ans. Le gouverneur de la Banque de France, Emmanuel Moulin, a qualifié ces mouvements de « graves et préoccupants » dans un entretien au Financial Times, prévenant que le pays risquait d'être « progressivement étranglé par la hausse des taux » sans redressement des comptes publics. Il écarte toute comparaison avec la Grèce et juge prématurée une intervention de la BCE.
Retenez ce mécanisme : la BCE pilote le niveau général des taux, le marché fixe la prime française. Vous pouvez donc avoir une BCE immobile et un crédit immobilier qui se renchérit.
Effet n° 1 : votre crédit immobilier
Les banques se refinancent en partie sur le marché obligataire, et l'OAT 10 ans est leur principal repère pour fixer les barèmes de crédit immobilier. Quand elle monte, leur marge se comprime, et elles répercutent.
C'est en cours. Selon le baromètre CAFPI au 29 octobre 2026, les taux moyens obtenus s'établissent à 3,30 % sur 15 ans, 3,51 % sur 20 ans et 3,58 % sur 25 ans, hors assurance emprunteur. C'est 5 à 8 points de base de plus qu'en août. Les meilleurs profils décrochent encore 3,20 % sur 20 ans et 3,30 % sur 25 ans. L'observatoire Crédit Logement/CSA, qui mesure les crédits effectivement accordés, relevait 3,40 % en septembre, contre 3,31 % en août et 3,16 % en décembre 2025. Plusieurs établissements ont relevé leurs barèmes de 0,10 à 0,30 point au cours du mois d'octobre.
Le taux d'usure, plafond légal au-delà duquel une banque ne peut pas prêter, a d'ailleurs été porté à 5,40 % pour les prêts de 20 ans et plus depuis le 1er octobre, contre 5,29 % au trimestre précédent. C'est un indicateur discret mais parlant : on ne relève un plafond que si les taux s'en approchent.
Ce que ça coûte vraiment
Les ordres de grandeur, sur un emprunt de 300 000 € sur 20 ans, hors assurance (calculs à titre d'illustration) :
- À 3,16 %, le taux moyen de décembre 2025, la mensualité ressort à environ 1 688 €.
- À 3,40 %, le taux moyen de septembre 2026, elle passe à environ 1 725 €.
Soit 37 € de plus par mois, et près de 9 000 € sur la durée totale du prêt. Vu autrement, à mensualité constante de 1 500 €, la capacité d'emprunt sur 20 ans passe d'environ 266 600 € à 260 900 €. Près de 5 700 € de pouvoir d'achat immobilier en moins pour un écart de taux de 0,24 point.
Ce n'est pas le choc de 2023, où les taux avaient doublé. Mais la direction est claire, et elle intervient sur un marché où la reprise était à peine amorcée.
Effet n° 2 : votre fonds en euros
C'est là que le raisonnement se complique, et que la plupart des commentaires se trompent.
Un fonds en euros est majoritairement investi en obligations. Quand les taux montent, deux effets opposés se déclenchent simultanément.
L'effet défavorable, immédiat. Les obligations déjà détenues versent des coupons calculés sur les taux d'hier. Face à des titres neufs mieux rémunérés, elles perdent de la valeur sur le marché secondaire. L'assureur se retrouve avec des moins-values dites latentes : elles n'existent comptablement que s'il doit vendre avant l'échéance.
L'effet favorable, différé. Chaque euro qui entre dans le fonds est investi aux nouveaux taux, plus élevés. Le rendement moyen du portefeuille remonte donc, mais lentement, par strates successives d'obligations. Le délai de transmission complet est généralement estimé à trois à quatre ans.
Deux amortisseurs protègent l'épargnant pendant cette transition. D'abord la collecte nette : tant qu'elle reste positive, l'assureur investit l'argent frais sans avoir besoin de liquider ses anciennes lignes à perte. De ce côté, la situation est confortable, puisque France Assureurs a annoncé le 29 octobre 47,6 milliards d'euros de collecte nette cumulée depuis janvier, pour un encours de 2 161 milliards. Ensuite la provision pour participation aux bénéfices, cette réserve que les assureurs constituent les bonnes années pour lisser les mauvaises, et qui représentait environ 4 % des provisions d'assurance-vie des contrats individuels fin 2025 selon l'ACPR.
La conclusion est donc nuancée, et c'est elle qui compte : la hausse des taux est une bonne nouvelle pour votre fonds en euros, mais pas pour le rendement qui sera annoncé en janvier prochain. Elle se verra sur les millésimes 2028 et 2029. Quiconque vous promet un fonds en euros à 4 % pour 2026 parce que l'OAT est à 5 % ne comprend pas le mécanisme, ou ne cherche pas à vous l'expliquer.
Effet n° 3 : votre Livret A
Le taux du Livret A est révisé deux fois par an selon une formule réglementaire : la moyenne arithmétique entre la moyenne semestrielle de l'€STR, le taux interbancaire de référence de la zone euro, et la moyenne semestrielle de l'inflation hors tabac en glissement annuel, arrondie au dixième.
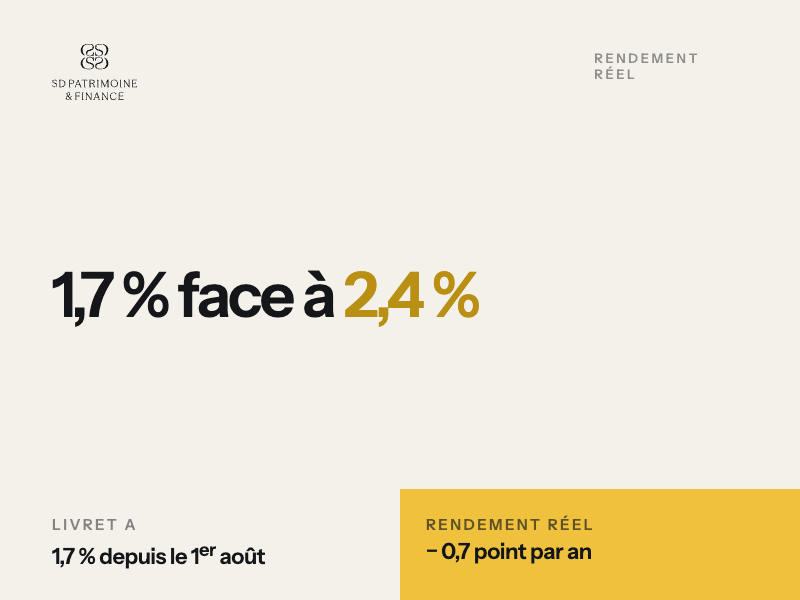
La révision du 1er février 2027 s'appuiera sur le second semestre 2026. Les deux composantes poussent vers le haut : l'inflation hors tabac devrait s'établir autour de 2,70 % sur la période, et l'€STR progresse dans le sillage de la facilité de dépôt de la BCE, relevée à 2,50 % en septembre. Sur cette base, la formule donnerait un taux compris entre 2,50 % et 2,60 %, contre 1,70 % aujourd'hui. Le LEP suivrait vers 3 %, son écart minimal avec le Livret A étant de 0,5 point.
Deux réserves. La formule n'est pas automatique : le gouverneur de la Banque de France peut recommander de s'en écarter en invoquant des circonstances exceptionnelles, ce qui a été fait plusieurs fois ces dernières années. Et l'annonce officielle n'intervient qu'une quinzaine de jours avant l'entrée en vigueur, soit vers la mi-janvier 2027.
Si ce scénario se confirme, un Livret A au plafond de 22 950 € rapporterait environ 574 € par an contre 390 € aujourd'hui, net d'impôt et de prélèvements sociaux. L'arbitrage entre épargne de précaution et fonds en euros s'en trouve nettement resserré.
Effet n° 4 : vos obligations et vos fonds obligataires
Dernier effet, le plus mal compris : si vous détenez des obligations en direct, ou des unités de compte obligataires dans un contrat d'assurance-vie ou un PER, leur valeur de marché baisse quand les taux montent. Mécaniquement, et d'autant plus fortement que la maturité des titres est longue.
Un épargnant qui ouvre son relevé et découvre son fonds obligataire en recul alors que « les taux montent » croit souvent à une erreur. Il n'y en a pas : c'est le fonctionnement normal du marché obligataire. Tant que les titres sont conservés jusqu'à l'échéance, le capital est remboursé et la moins-value se résorbe. Le risque n'est pas la baisse de valorisation, il est de vendre au mauvais moment.
Ce que ça change dans vos décisions
Si vous avez un projet immobilier avancé, la question n'est plus d'attendre un point bas. Les barèmes montent, le refinancement des banques se renchérit, et aucun courtier n'anticipe de détente avant la clarification budgétaire. Un dossier bouclé est un dossier sécurisé. En revanche, ne forcez pas un projet fragile pour « profiter » de taux qui restent historiquement acceptables : 3,51 % sur 20 ans n'est pas une urgence.
Si vous détenez un crédit à taux fixe, vous n'êtes pas concerné, et c'est le moment de mesurer la valeur de ce choix. Un emprunt contracté à 1,20 % en 2021 est aujourd'hui un actif, pas une dette : le rembourser par anticipation pour placer la trésorerie ailleurs mérite d'être recalculé, et la réponse est souvent de le conserver.
Si vous avez de la trésorerie à placer à court terme, la hiérarchie des rendements est en train de bouger. Entre un Livret A qui pourrait passer à 2,50 % net en février, des comptes à terme qui se repositionnent et un fonds en euros dont le rendement 2026 sera annoncé en janvier, les écarts se resserrent. Le réflexe de tout basculer en assurance-vie mérite d'être réexaminé pour les sommes à horizon court.
Si votre allocation comporte une poche obligataire, c'est le moment de regarder sa sensibilité aux taux, c'est-à-dire la duration des titres détenus, plutôt que sa performance des douze derniers mois. Les deux chiffres ne racontent pas la même histoire.
Notre lecture
Il y a quelque chose d'instructif dans la séquence d'octobre. Pendant que l'Assemblée nationale reportait au 3 novembre le vote de la partie recettes du budget 2027, faute d'avoir terminé l'examen du texte, et après le rejet du budget de la Sécurité sociale le 23 octobre, le marché obligataire rendait son propre verdict. Il ne vote pas, il fixe un prix.
C'est le point que nous répétons à nos clients : la politique budgétaire n'est pas un sujet d'actualité qu'on suit par curiosité. Elle se transmet à un patrimoine par trois canaux concrets, le coût du crédit, le rendement de l'épargne sans risque et la valorisation des actifs obligataires. Le spread France-Allemagne est, à ce titre, un meilleur indicateur patrimonial que la plupart des commentaires politiques.
Et la leçon de fond est la même que toujours : un patrimoine dont la performance dépend entièrement du niveau des taux est un patrimoine mal réparti. Les quatre effets décrits ici jouent dans des sens opposés selon les actifs. C'est précisément l'intérêt d'en détenir plusieurs.
Vous souhaitez savoir comment la remontée des taux affecte votre allocation et vos projets de financement ? Prenons rendez-vous. Vous pouvez aussi consulter notre approche de la gestion financière, de l'investissement immobilier et de la constitution de capital.
Questions fréquentes
Qu'est-ce que l'OAT 10 ans et pourquoi ce taux compte-t-il ?
L'obligation assimilable du Trésor est le titre de dette émis par l'État français. Son rendement à 10 ans correspond au taux auquel la France emprunte sur cette durée, et il sert de référence aux banques pour fixer leurs barèmes de crédit immobilier. Le 21 octobre 2026, il a atteint 5 % pour la première fois depuis juillet 2002.
Pourquoi les taux français montent-ils si la BCE n'a pas bougé ?
La BCE a laissé ses taux directeurs inchangés le 29 octobre 2026. La hausse du taux français traduit donc une prime de risque spécifique, et non un durcissement monétaire. C'est ce que mesure le spread avec l'obligation allemande, qui a atteint 170 points de base le 22 octobre.
La hausse des taux va-t-elle améliorer le rendement de mon fonds en euros ?
Oui, mais pas immédiatement. Le portefeuille obligataire se renouvelle progressivement, et le délai de transmission complet est estimé à trois à quatre ans. Le rendement annoncé en janvier 2027 au titre de 2026 reflétera surtout les taux des années précédentes.
Quel sera le taux du Livret A au 1er février 2027 ?
La formule réglementaire, qui combine la moyenne semestrielle de l'€STR et celle de l'inflation hors tabac, pointerait vers un taux de 2,50 % à 2,60 %, contre 1,70 % aujourd'hui. Le gouvernement conserve toutefois la possibilité de s'écarter de la formule, et l'annonce officielle n'intervient que vers la mi-janvier.
Faut-il se précipiter pour emprunter avant une nouvelle hausse ?
Un dossier déjà avancé gagne à être finalisé, car la tendance des barèmes est haussière et aucune détente n'est anticipée à court terme. En revanche, 3,51 % sur 20 ans reste un niveau soutenable : ce contexte ne justifie pas de forcer un projet dont l'équilibre financier est fragile.
Pourquoi mon fonds obligataire baisse-t-il alors que les taux montent ?
C'est le fonctionnement normal du marché obligataire. Les titres anciens, moins bien rémunérés, perdent de la valeur face aux nouvelles émissions. Si les obligations sont conservées jusqu'à leur échéance, le capital est remboursé et la moins-value se résorbe.
Sources
- Reuters, relayé par Boursorama, « Le rendement de l'OAT à 10 ans atteint 5 % pour la première fois depuis juillet 2002 », 21 octobre 2026
- Niveaux de marché du 22 octobre 2026 : OAT 10 ans au-delà de 5,1 %, Bund à environ 3,4 %, spread de 170 points de base
- Banque centrale européenne, décision de politique monétaire du 29 octobre 2026, taux directeurs inchangés
- Entretien d'Emmanuel Moulin, gouverneur de la Banque de France, au Financial Times, octobre 2026
- Baromètre CAFPI des taux de crédit immobilier, relevé du 29 octobre 2026
- Observatoire Crédit Logement/CSA, taux moyens des crédits accordés, septembre 2026
- Taux d'usure applicable aux prêts immobiliers de 20 ans et plus à compter du 1er octobre 2026
- France Assureurs, chiffres de l'assurance-vie de septembre 2026, publiés le 29 octobre 2026
- ACPR, niveau de la provision pour participation aux bénéfices fin 2025
- Formule de calcul du taux du Livret A et projections pour le 1er février 2027
Article publié le 30 octobre 2026. Les niveaux de marché cités sont ceux constatés aux dates indiquées et évoluent en continu. Les calculs de mensualité et de capacité d'emprunt sont donnés à titre d'illustration, hors assurance emprunteur et frais de dossier. Les projections de taux du Livret A ne sont pas officielles. Ce contenu ne constitue pas un conseil en investissement personnalisé.
Rédigé par Nicolas Casal, conseiller en gestion de patrimoine, SD Patrimoine & Finance.